

Neváhejte a napište
nám zprávu.
Pro každé systémové rozhodnutí, včetně modelů strojového učení, je důležité mít k dispozici bohatý a komplexní soubor dat. Jen tak lze vytvořit robustní a výkonný model s požadovaným výkonem. V opačném případě by vývojář čelil takzvanému GIGO efektu (garbage in – garbage out). Jedná se o výraz, který říká, že nekvalitní vstupní data poskytují nekvalitní výstupy. Přestože existuje několik datových platforem automatizujících celý proces ETL (extrakce, transformace, načítání), někdy tato řešení mohu být zbytečně komplikovaná nebo předpřipravená řešení nemusí vyhovovat vašim konkrétním potřebám. (Pokračování textu…)
Křivky učení zobrazují změny ve výkonnosti učení v průběhu času. Prostřednictvím revize křivek učení v průběhu trénování modelu je možné diagnostikovat problémy spojené s overfittingem a underfittingem, tedy chybami v modelování. Zároveň lze diagnostikovat, zda jsou tréninkové a validační datasety dostatečně reprezentativní a využít je pro sledování zobecňujícího chování „generalization behavior“. (Pokračování textu…)
V rámci výzkumu využitelného mimo jiné v aplikaci StockPicker jsme v posledních dnech implementovali metodu úpravy dat Feature Binning and Quantile Transformation, abychom si lépe klasifikovali data. Naše machine learingové modely díky uprgadované přípravě dat nyní dosahují lepších výsledků.
- O co jde si můžete detailně prohlédnout v následujících řádcích.
- Potřebujete extrahovat informace z vašich dat, neváhejte se s námi poradit.
(Pokračování textu…)
Výpočty podhodnocených a nadhodnocených akcií aktuálně provádíme v rámci proof of concept řešení, které je postaveno na komerčním software s vnitřními omezeními.
Připravujeme proto nový robustní produkční systém, ve kterém dokážeme využít synergií s již existujícími komponentami z dalších oblastí, například pro postprocessing výsledků. (Pokračování textu…)
Na začátku nového roku si náš tým sestavil výhled výzkumných aktivit pro rok 2019 a prostřednictvím tohoto postu bychom Vás rádi seznámili s nejvýznamnějšími milníky tohoto roku. Začátek nového roku patří dokončování prací na implementaci obchodního přístupu Relative Value. Jak dopadly implementační výsledky Vás budeme informovat v některém z následujících postů. Po dokončení tohoto úkolu si výzkumný tým udělá krátkou odbočku na pole trhů se zlatem. Výsledkem této 14 – ti denní zastávky by měl být profitabilní obchodní systém využívající momentum cenového pohybu futures kontraktů.
Po tomto intermezzu se tým ponoří do nové kapitoly optimalizace portfolia a tvorbě metastrategií. Optimalizace portfolia ruled-based strategií je pro tým velkou výzvou jak z technologického tak z obchodního hlediska. Budeme muset sloučit alfu-generující pravidla s o úroveň vyšší problematikou optimalizace (maximalizace zisku vs. minimalizace rizika, respekt k investičnímu horizontu vs. dostupnost dat a technická proveditelnost exekuce apod.). Současně s otevřením této kapitoly bude pokračovat tvorba nástrojů pro jednotlivé obchodní přístupy, které využívají hedgeové a podílové fondy (Fixed Income, Global Macro, Long/Short).
Kromě těchto úkolů čekají tým i další aktivity – na začátku dubna se budou někteří členové účastnit konference Asset Management 4.0 pořádanou Asociací pro komunikační nástroje a internet věcí. V rámci konference se budou členové týmu postupně vyjadřovat k tématům automatizace rozhodovacích a reportovacích procesů, tvorbě matematicko-statistických modelů, optimalizace a řízení rizika.
Další novinkou, která nás tento rok čeká je naše předsevzetí dát Vám zprávu o naši činnosti každý týden prostřednictvím alespoň jednoho postu. V rámci našich postů bychom Vás také rádi informovali o výsledcích naší činnosti, a to včetně výsledků implementace obchodních přístupů. Budeme se těšit na pravidelná setkávání a přejeme vše nejlepší do nového roku.
Besides research-related and data analysis activities, our team also deals with automation and simplification of analytical processes. In today’s post, we would like to introduce the first type of report – quarterly earnings announcement and its analysis.
The report follows the impact of the announced Earnings (with the quarterly period) on the price on the selected assets. Let’s take Deutsche Boerse AG as an example. An investment analyst or a portfolio manager responsible for the decision-making process shall receive the necessary information:
- Earnings Announcement date
- Earnings Announcement time
- Comparable Earnings per Share (EPS)
- Earnings per Share (EPS) current quarter
- Earnings per Share (EPS) estimated value
The report below gives the analyst as an insight into how strongly and in what direction the market has reacted to the reported results. The sentiment of movements, of course, determines the ratio between the estimated EPS value and the announced value. If the current value is higher than estimated, it’s a „positive information“ and if the current values are lower than expected it’s „negative information“.
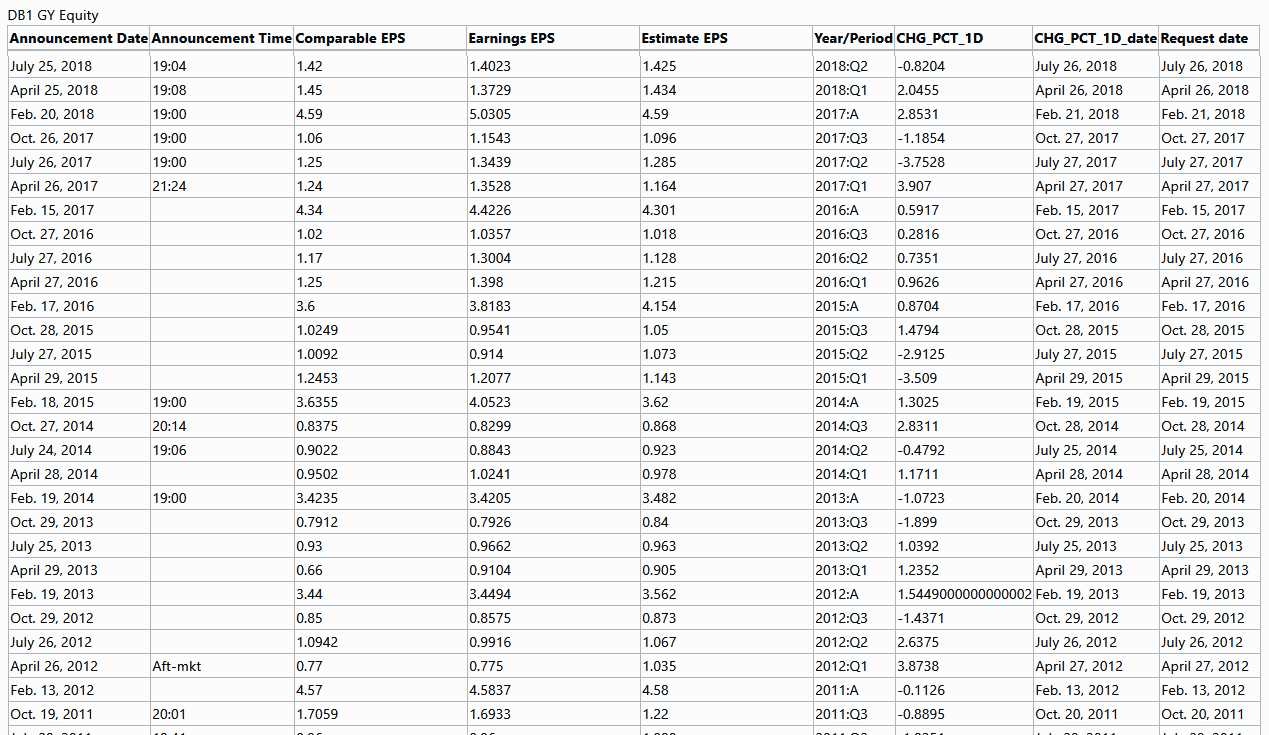
The practical use consists of a given overview of how the markets have absorbed information about the published results of the analyzed assets in recent quarters. Next a balance of positive and negative deviations in real values from those brings useful information, indicating whether the expected results are systematically underestimated, in line with the announced results or overestimated.
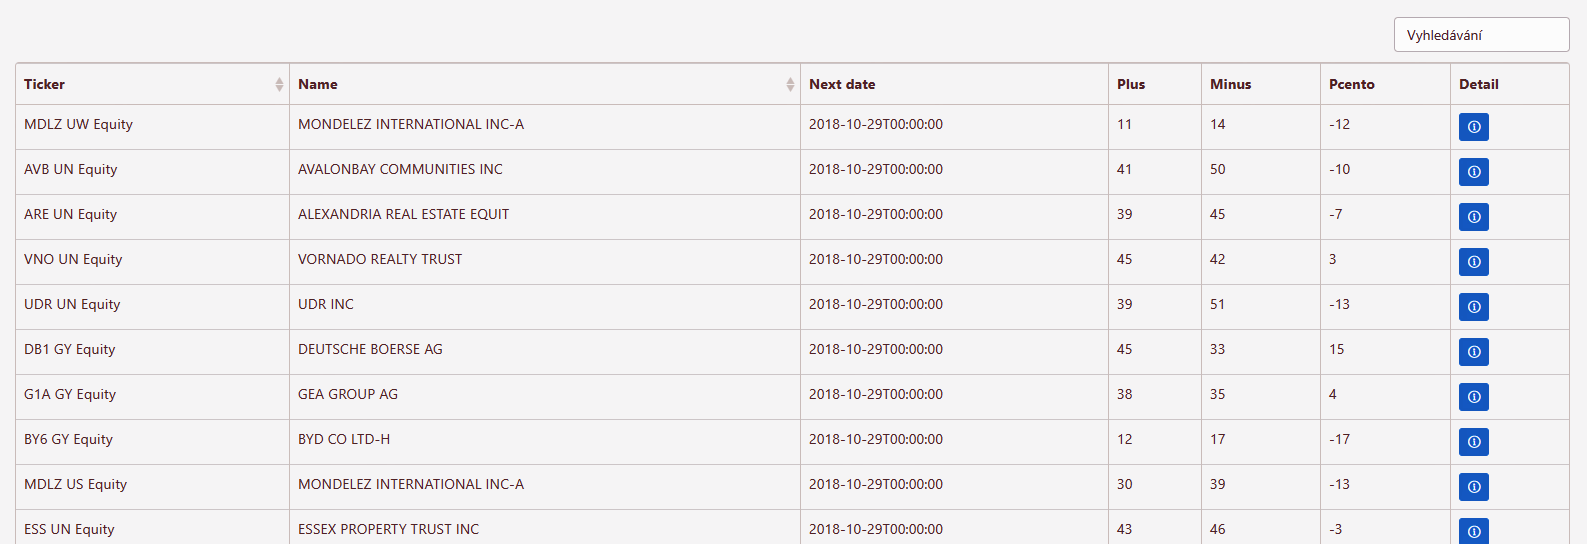
The report can be used by investments analysts or portfolio managers to receive a quick overview of how the analyzed assets reacted to the Earnings Announcement of the results in past quarters, thus, for example, obtaining information on whether the expected results in the summary are overestimated or undervalued.