

Neváhejte a napište
nám zprávu.
Celý článek na webu digiarena.zive.cz
Trh s digitálními fotoaparáty se v posledních letech silně pozměnil a jednotlivé segmenty výrobků nejen zápasí mezi sebou, ale zároveň se mění i jejich nabídka a zastoupení firem – ostatně krásnou ukázkou je vstup hned tří výrobců do segmentu plnoformátových bezzrcadlovek.
Ve všech případech byly představeny modely, jejichž cena se rozhodně nedá označit za lidovou. Podle výzkumu společnosti Cyrrus Advisory však není cena při nákupu digitálního fotoaparátu tím nejdůležitějším parametrem. Ta totiž pomocí vlastního nástroje MTA (Multicriterial Text Analysis) pro pokročilou analýzu textu zpracovala více než milion uživatelských recenzí na digitální fotoaparáty v českém a slovenském jazyce. Pokračovat ve čtení na webu digiarena.zive.cz
Kontrolu nad správou aktiv přebírají obchodní systémy založené na datové analýze, artifical intelligence, machine-learningových metodách, a to především neuronových sítích. Robotické obchodování postavené na algoritmech předčí člověka. Říkáte si, že tohle už jste někde četli? Pravděpodobně ano, v poslední době vzniká spousta marketingových materiálů i akademických publikací, které se soustředí na prosazování moderních technologií do správy finančních aktiv.
Články mají velmi podobnou strukturu – zpočátku vyjmenují „převratné“ objevy na poli informačních technologií a datové analýzy, nezapomínaje na vyjmenování oněch kouzelných slovíček „artifical intelligence“, „datová analýza“, „neuronové sítě“ apod. Dále čtenáře seznámí s výhodami, které tyto technologie přináší oproti správě finančních aktiv člověkem z masa a kostí. Tyto články a publikační materiály jsou si podobné v tom, že se snaží svézt se na vlně moderních technologií. Poté většinou následuje informace o samotném řešení či službě autora a tam už se ta kouzelná slovíčka tolik nevyskytují, nebo se vyskytují vágně a na obecné rovině. Když se podíváte takto propagovaným službám či řešením pod kapotu, tak vidíte stále více či méně stejné přístupy, které zvládne i trochu propracovaný tabulkový editor. Sdělení by se dalo shrnout zhruba následovně: „Existují skvělé nástroje, které se prosazují i do správy aktiv, my se jimi zabýváme…ale nakonec přeci jen děláme takové techniky, které zvládne i „lepší excel“, protože nám prostě stačí. Je to praktická ukázka toho, čemu se dnes říká buzzword. Většina současných řešení, které se na trhu nabízí říká: „Technologického pokroku se musíme držet a jsme v tom díky našemu přístupu jedineční…ve výsledku vybereme do našeho portfolia akcie skvělých technologických společností (například A, B, C) a za rok je vyměníme za X, Y, Z.“ Pointa je v tom, že z globálního pohledu jsou tyto rozdíly pouze kosmetické a vysoká závislost na vývoji globálního trhu zůstává.
Ano, existují společnosti, které takto doopravdy fungují a využívají „state-of-art“ přístupů, které úspěšně aplikují v praxi. Tempo udávají společnosti jako americká Renaissance , či Two Sigma. Nikde, ale nešíří tato slovíčka, to, co ukazují jsou výsledky. K čemu bychom používali nejmodernější technologie, pokud by nám nepřinášela přidanou hodnotu v podobě lepších výsledků? Takové chápaní je natolik intuitivní a přímočaré, že částečně odporuje našim zažitým zvykům – například závislosti zisků strategie na vývoji globálního akciového trhu. Pokud je obchodní strategie korelovaná s pohybem podkladového aktiva nebo s akciovým indexem S&P500, není to dobré a taková strategie musí být buď upravena nebo je z dalšího vývoje vyřazena – tento fakt se zkoumá v první sadě testů nově vznikajícího obchodního systému.
Pointou takového přístupu je snaha o udržení vysoké stability, nikoliv dosažení vyššího zisku. Matematicky řečeno, optimalizačním problémem není maximalizace zisku, ale minimalizace rizika. Honba za maximálním ziskem podléhá spoustě statistických klamů a matematických paradoxů, které číhají na každém výzkumném kroku od historického biasu, overfittingu přes vysokou míru korelace s globálním finančním trhem až po nekontrolovanou míru rizika. V okamžiku dosažení kontroly rizika získává obchodní systém neskutečně silný nástroj v podobě stability. Zisk je pak „pouze“ funkcí ochoty podstupovat riziko a dostupného kapitálu.
Ze základní optimalizační podmínky se pak odvíjí dlouhá cesta výzkumu a vývoje, na jejímž konci se nachází životaschopný autonomní obchodní systém.
- Prvním stavebním kamenem obchodního systému je identifikace obchodní příležitosti. Valná část investorů, které jsem poznal žije v domnění, že se jedná o to celé „tajemství“, pravdou však je, že se jedná pouze o první krok k vytvoření stabilního a profitabilního systému. Obchodní příležitost může mít spoustu podob, od „získávání“ rozdílu mezi nabídkou a poptávkou, přes technickou analýzu, kde nejde prakticky o nic jiného než vyhledávání systematických odchylek v cenovém vývoji až po fundamentální analýzu, která hledá obchodní příležitost na základě vývoje determinantů (například počasí u plodin a plynu, politická situace a zásoby u ropy, zadluženost u firem apod.). Tato obchodní příležitost je ztělesněna sadou pravidel, například pro otevření a uzavření obchodu. Sílu, nebo chcete – li velikost takové obchodní příležitosti měříme takzvanou alfou. V okamžiku, kdy vaše obchodní pravidla generují pozitivní alfu, jste udělali první z kroků vedoucích k vytvoření profitabilního obchodního systému.
- V dalším kroku je prostor pro hrubou výpočetní sílu. Zde se často objevuje další chyba (v tomto případě již o něco více pokročilých tvůrců obchodních systémů). Jedna skupina preferuje využití „hrubého výpočetního výkonu“ pro hledání obchodních příležitostí bez prvního kroku (identifikace obchodní příležitosti). Tato snaha vede k vytvoření sady pravidel, které historicky vedly k ziskům, ale absence obchodního a ekonomického smyslu je příčinou velmi malé vypovídací schopnosti o fungování systému v budoucnu. Tomuto jevu se říká overfitting a vykazuje se nízkou stabilitou reálných výkonů. Oproti tomu druhá skupina odmítá využití tzv. fittování výnosové křivky z výše uvedeného důvodu a pravidla stanovují dle zkušeností. Tímto krokem se sice tvůrce vyhne nebezpečí overfittingu, nicméně je velmi pravděpodobné, že se nachází v bodě mimo lokální maximum, nebo jinými slovy, nepoužívá optimální pravidla pro danou obchodní příležitost, čímž se nepohybuje na efektivní hranici množiny možných řešení. Využití této hrubé výpočetní síly pro optimalizaci parametrů (za pomoci genetického programování nebo tzv. parameter sweepingu, méně hrubou variantou jsou neuronové sítě) v paradigmatu dané obchodní příležitosti posouvá obchodní systém na lokální maximum množiny možných řešení.
- Ve třetím kroku zasadíme obchodní systém do širšího kontextu tak, že porovnáváme jeho výstupy (realizované obchody) s vývojem potenciálních determinantů nebo prediktorů (mezi takovými determinanty může být například volatilita, časová prémia futures kontraktů, riziková prémia opčních řetězců, ale i statistické veličiny jako šikmost, špičatost, průměr, hurstův exponent měřící persistenci trendu apod.). Po identifikaci statisticky významných determinantů se vytvoří skoringový model, který hodnotí závislost úspěšnosti obchodního systému na vývoji významných determinantů.
- Výstupem modelu je informace nabývající binárních hodnot (představme si semafor na přechodu pro chodce), která říká obchodnímu systému, kdy je pro něj výhodné obchodovat a kdy je lepší držet se stranou (chápejte kdy má větší šanci uspět).
- V okamžiku, kdy máte takovýchto obchodních systémů více můžete přistoupit k poslednímu kroku, ve kterém optimalizujete zapojení jednotlivých obchodních systémů tak, abyste se pohybovali na efektivní hranici portfolia, neboli, abyste při požadované míře rizika dosahovali maximálního výnosu.
Na konci vstupuje člověk v roli kontrolora a „údržbáře“ takového obchodního systému. Žádná strategie nedokáže běžet v reálném prostředí bez údržby a kalibrace. Tuto roli stále vykonává člověk, stejně jako roli kontrolora. State-of-art technologie vám pak dodávají dobrý technický nástroj pro dosažení vašich cílů – tyto technologie jsou rychlejší, přesnější, výpočetně efektivnější, ale nikdy nevyřeší vše za vás, nedokáží nadefinovat problém a nedokáží špatně definovaný problém vyřešit.
Michal Dufek, vedoucí vývoje Financial Research Software
Celý článek na webu svetandroida.cz
Požadavky na výběr mobilního telefonu se neustále mění. Svůj podíl na tom má jistě stále vzrůstající technologický pokrok a neustále se měnící trendy v oblasti informatiky a multimédií. Trh s mobilními telefony tak patří mezi nejrychleji se měnící trhy vůbec. Svůj pohled na věc nyní přináší analytická společnost Cyrrus Advisory, která se zabývá zkoumáním uživatelských recenzí v online prostředí. Ve své tiskové zprávě uvádí informace o nejdiskutovanějších parametrech v oblasti uživatelského hodnocení a tedy tipech „jak vybrat mobil“. Pokračovat ve čtení na webu svetandroida.cz
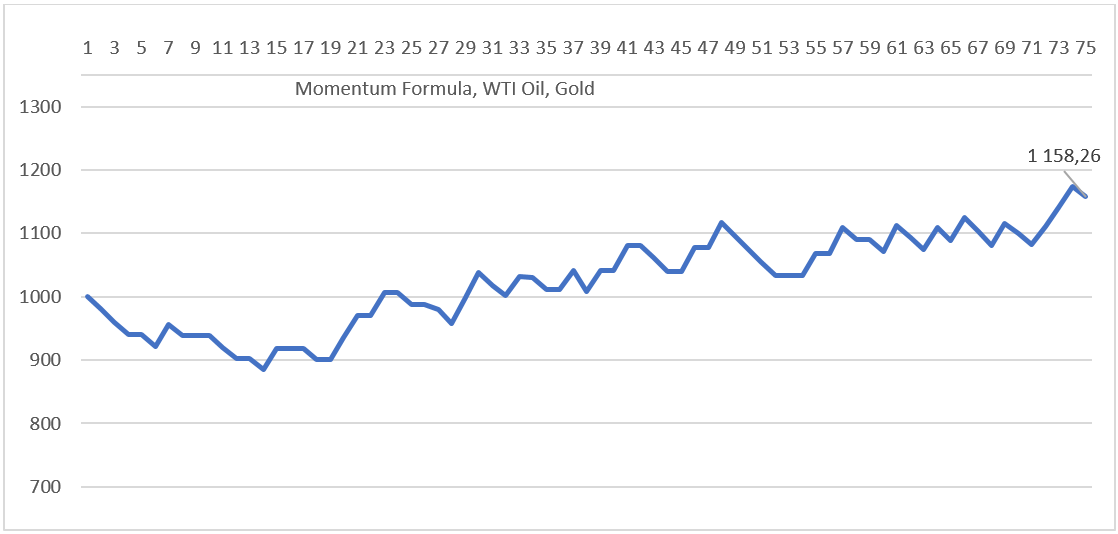
Od února běží testovací provoz našeho automatického obchodního systému Momentum Formula postaveného na ropě a zlatě. V příspěvku reportujeme výsledky systému.
| Start testu | 15/2/2019 |
| Počet testovaných dní | 138 (ke dni 2/7/2019) |
| Počet obchodů | 74 |
| Hodnota kapitálu 15/2/2019 | 1 000 USD |
| Hodnota kapitálu 2/7/2019 | 1 158 USD |
| Zisk (YTD) | 15.8 % |
| Riziko (maximální propad) | 11.42 % |
| Zisk přepočtený ročně (=pokud by se stejně dařilo po celý rok) | 47 % |
| SharpeRatio (počet jednotek zisku na jednu jednotku risku) | 2.18 |
Příkazy jsou exekuovány prostřednictvím Interactive Brokers.
Výsledky jsou zobrazeny včetně chyb, které se v průběhu období staly (například systém o víkendu spadl).
Systém jsme v průběhu sledovaného období dále vylepšili. Odstranili jsme chyby v infrastruktuře, a dále jsme obohacovali model o nové informace, abychom eliminovali propady. Níže se můžete podívat na propady, kterých dosahuje reportovaná strategie (modrá křivka) a propady ve zlepšené verzi, kterou budeme brzy nasazovat do ostrého provozu (oranžová křivka).
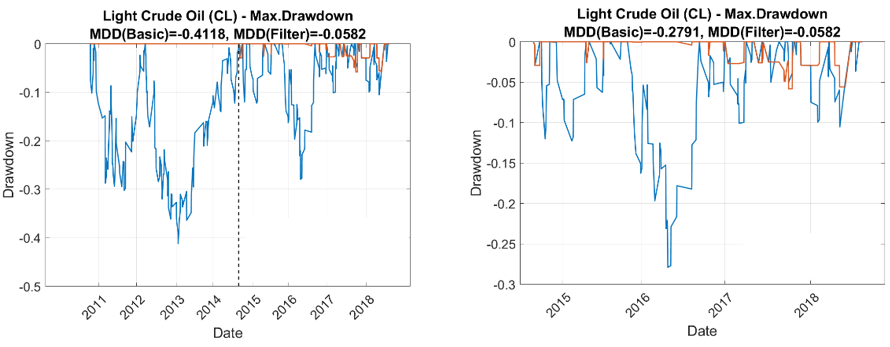
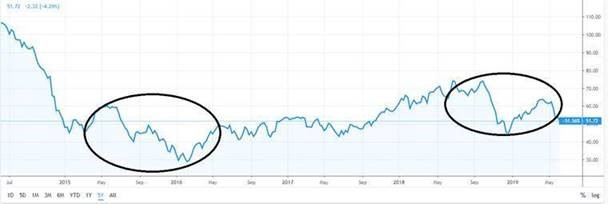
Rizikovost tohoto systému v případě ropy je okolo 5 % (to znamená, že strategie zaznamenala největší pokles hodnoty majetku o cca 5 %). Podkladové aktivum (ropa) za sledované období (2015 – konec 2018) vykazuje maximální propad okolo 50 % (poklesová epizoda červen 2015 – únor 2016, další pak září 2018 – prosinec 2018).
Vedoucí vývoje FRS, Michal Dufek
Celý článek na webu businessinfo.cz
Nové technologie a změna v charakteru práce manažerů a investorů s daty představují významnou hybnou sílu změn na poli finančních služeb. Zásadním posunem v oboru je využívání stále komplexnějších softwarových nástrojů pro získání lepších podkladů pro rozhodnutí v oblastech diverzifikace, řízení rizika a vyhledávání vhodných obchodních příležitostí.
Pokročilá analytika, vizualizace, práce s daty a automatizace umožňují řešit komplexnější a náročnější úkoly, které vedou ke zlepšení výstupů portfolia manažerů a umožňují dosahovat lepších výsledků, což v konečném důsledku vytváří vyšší konkurenci na trhu správy aktiv.
Jednou z aplikací, kterou v rámci globálního trhu FINTECH vyvíjí české společnosti je například AnalyticalPlatform.com „Finanční analytik průměrně stráví skenováním trhů a zpracováním nových informací tři až sedm hodin denně, díky našemu software dokáže tento čas zkrátit na jednotky minut,“ uvádí Michal Dufek, vedoucí vývoje FRS (Financial Research Software) ze společnosti CYRRUS ADVISORY. Pokračovat ve čtení na webu businessinfo.cz
Celý článek na webu mesec.cz.
Uživatelské recenze využívá ve svých e-shopech stále více značek. Kladné hodnocení ostatních zákazníků totiž zohledňuje při svém nákupu až 95 % kupujících. Vyplývá to z dat, která si nechala zpracovat Asociace pro ekonomickou komerci. Recenze využívají na e-shopech více ženy než muži. Pokračovat ve čtení na webu mesec.cz